

David Kengne : pas de crédit aux nouveaux demandeurs en période de crise

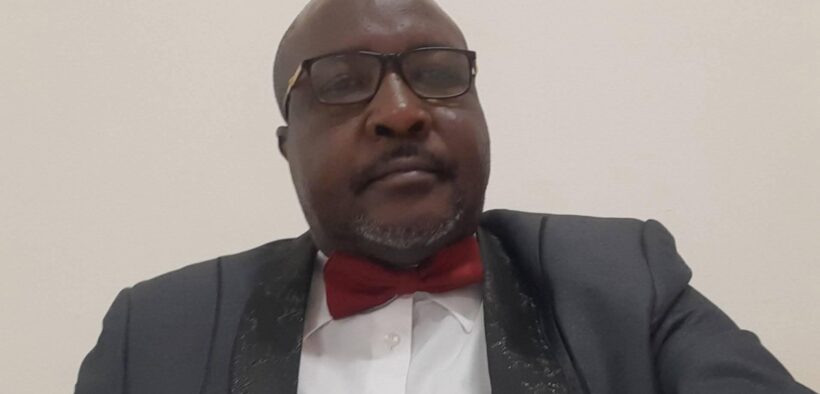
L’expert en micro-finances parle des mesures à prendre par les banques en situation de crise. Il évoque des précautions prises par les établissements de finances et de crédit et du déroulement de l’activité en temps de crise.
Propos recueillis par Armel Mouanjo
Comment se comporte le secteur bancaire, des finances et du crédit en période électorale, en période de crise ?
De manière générale, la présidentielle c’est un homme face à son peuple. Et on ne peut élire qu’une personne. Si la personne passe, elle met en œuvre sa politique au bonheur de tous les camerounais. Et si la personne rate, elle attend 7 ans. Or, aux législatives, un parti politique peut présenter 100 candidats, dont certains seront élus députés, ou pas. C’est ce qui fait que la présidentielle est une élection trop sensible. Il y a trop de tensions, au Cameroun comme dans tous les pays. C’est l’élection la plus délicate, et celle qui est le plus à risque de s’achever par une crise.
Et on sait tous que l’argent n’aime pas les bruits. Les banquiers n’aiment pas les bruits. On verra rarement des directeurs de banque en politique, parce que la politique c’est le paraître, alors que le banquier c’est le concret. Et quand on sait que les revenus de la banque proviennent a 80% au minimum de l’activité de crédit, il y a lieu de comprendre que même en temps normal, le crédit c’est l’activité la plus précieuse chez le banquier. Si quelque chose te rapporte 80% de tes revenus, tu ne peux pas t’amuser avec cela. Donc, même en temps normal, l’activité de crédit est la plus suivie dans les banques et dans les microfinances.
Cette activité est d’autant plus sensible actuellement que nous sommes en période électorale. Et ce n’est pas n’importe quelle élection. C’est l’élection présidentielle. Face à cette situation, le banquier est très prudent. Et ce n’est valable qu’au Cameroun. Le banquier est très prudent parce qu’en période électorale, beaucoup de charlatans, de délinquants viennent solliciter des crédits en priant qu’il y ait troubles. Et quand il y a troubles, ils gardent l’argent. Le banquier le sait.
LIRE AUSSI : Valentin Siméon Zinga : De l’inconfort du « plus fort»
Si quelqu’un qui n’a jamais pris de crédit vient, à un ou deux mois de la présidentielle prendre un crédit de 20 millions Fcfa ou de 100 millions Fcfa, et donne la garantie de 5oo millions Fcfa, le banquier ayant déjà passé en revue toutes les hypothèses et tous les cas de figures, il pense aux risques au regard de la sensibilité de cette élection, et ne peut pas accorder ce crédit.
Que doit faire le banquier face à des demandes de crédit en période électorale ?
En période électorale, les bons banquiers, les banquiers professionnels s’abstiennent d’accorder de nouveaux crédits, de donner de l’argent a de nouveaux emprunteurs.
Ils mettent l’accent sur les renouvellements. Un client qui a l’habitude de prendre du crédit, si son crédit fini, qu’importe la période et s’il est encore dans le besoin, je lui donne le crédit, même si c’est en octobre parce que c’est un client fidèle, sérieux qui ne priera pas pour que l’élection s’achève par une crise. C’est un client qui a sa boutique, sa quincaillerie et qui a plutôt intérêt à ce qu’il y ait la paix. Or, en cette période, il y a beaucoup de malhonnêtes qui vont surgir pour vouloir prendre du crédit et aller susciter des rumeurs de troubles pour garder l’argent sur eux.
Ces nouveaux emprunteurs représentent environ quel pourcentage sur le nombre de demandeurs de crédit en pareille période ?
Il est difficile de les évaluer. Mais, ce qui est sûr c’est que beaucoup de nouveaux emprunteurs font partie de cette catégorie. Si tu as des clients qui demandent un crédit pour la première fois, ou des gens qui n’étaient pas clients et qui viennent demander du crédit, il y a de fortes chances que 80% de ces nouveaux clients aient de mauvaises intentions. C’est pourquoi le banquier est prudent. Il sait que s’il y a un problème, c’est l’épargne des gens qui est en danger. Le banquier est garant de l’épargne de ses clients. La Cobac lui a donné l’agrément pour protéger l’épargne des clients des banques ou des établissements de crédit. Si l’épargne est en danger, la banque est menacée.
Etant donné que la banque n’accorde pas de crédit en temps de crise, sur quoi s’appuie-t-elle en période sensible pour avoir des revenus ?
En cette période, le banquier ne donne pas de crédit aux nouveaux demandeurs, il ne prospecte plus les nouveaux clients pour le crédit. Il renouvelle les crédits aux anciens clients fidèles.
Pendant cette période sensible, il y a généralement beaucoup de dépôts. Beaucoup d’opérateurs économiques gardent de l’argent. Les banquiers vont plutôt attendre qu’on apporte l’argent pour sécuriser. Et le niveau de dépôt augmente.
LIRE AUSSI : Jean Marie Biada : le manque à gagner, les pertes financières et matérielles sont énormes
De manière expérimentale, chaque fois qu’il y a une crise, et cela avait été aussi le cas avec la pandémie a Coronavirus (Covid-19), les dépôts augmentent. C’est parce que, quand les commerçants vendent les marchandises, s’ils ne peuvent pas en acheter parce qu’il y a le confinement comme avec la Covid-19 ou parce qu’il y a des manifestations post-électorales, ils gardent leur argent à la banque. Même dans les régions du Nord-Ouest et du Sud-Ouest, les dépôts avaient grimpé avec la covid-19. Les banquiers vont donc protéger ces dépôts.
En quoi consiste l’activité des banquiers en cette période délicate ?
En toute période sensible, les banquiers travaillent sur les produits digitaux. Si je vends les marchandises, je vais demander à être payé par OM ou MOMO, parce que les gens ont peur de sortir. Et une fois que l’argent est dans le téléphone, on le transfère facilement dans le compte bancaire. Et par ailleurs, si tu veux faire des achats, tu retires l’argent de ton compte bancaire à partir de ton téléphone.
Les banquiers vont également s’occuper à faire les recouvrements des créances, les gens qui ont pris un crédit et n’ont pas remboursé. Comme il n’y a pas trop de travail en période de crise, les employés sont oisifs et ils vont donc auprès des clients qui sont redevables à la banque faire des recouvrements, certaines banques ont fait les plus gros bénéfices en 2020 pendant la covid-19. Elles n’ont pas accordé de crédit, mais elles ont fait beaucoup de recouvrement.
Retrouvez l’actu chaque jour sur notre chaîne WHATSAPP
Quelle réponse donne-t-on aux demandeurs de crédit, lorsqu’on ne leur accorde pas le crédit ?
On ne leur dit rien. On n’a pas le droit de leur dire que c’est une période sensible et que pour cette raison, on ne peut pas leur accorder un crédit. Si tu le dis, le client peut te porter plainte. L’élection présidentielle ou une crise ne constitue pas un motif de rejet d’un dossier de crédit.
Du moins, on donne une raison. Que la trésorerie n’est pas bonne, de revenir fin décembre, par exemple. Et si tu viens par exemple renouveler un crédit de 10 millions Fcfa, on te donne 5 millions Fcfa.
Et aussi, quand on emprunte, c’est généralement pour payer le fournisseur. Et beaucoup de fournisseurs basés à l’étranger n’acceptent pas la destination d’un pays en crise. Le banquier est très regardant sur tout ce qui peut impacter l’activité économique, parce que cela impacte sur lui directement.



Nous Suivre
join followers join followers join followers